


Probezeiten bei Versorgungszusagen an Gesellschafter-Geschäftsführer (GGF) – darauf ist zu achten
Sie kennen sicherlich die Probezeit bei einem neuen Arbeitsverhältnis. Ähnlich verhält es sich auch bei der steuerlichen Anerkennung einer Versorgungszusage für Gesellschafter-Geschäftsführer (GGF). Das Finanzamt und die Rechtsprechung stellen hierfür hohe Anforderungen. Ein Kriterium ist die Einhaltung der persönlichen und unternehmensbezogenen Probezeiten. Wir zeigen Ihnen, worauf Sie achten sollten, um in puncto Probezeiten keine negativen Konsequenzen fürchten zu müssen.
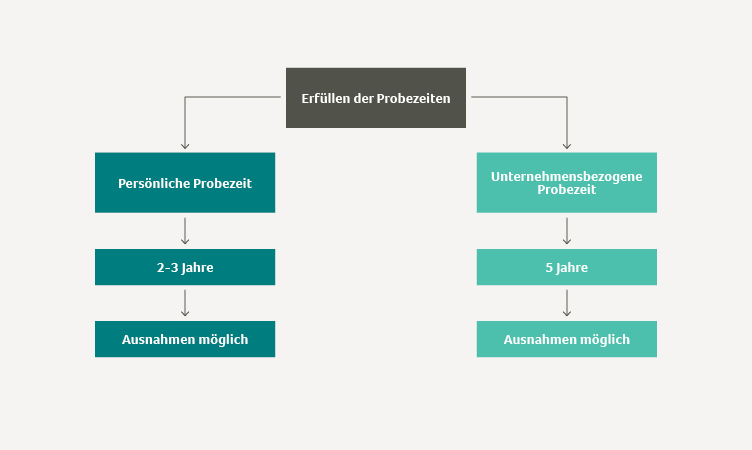
Mit der persönlichen Probezeit soll zum Zusagezeitpunkt sichergestellt werden, dass der GGF vor Erteilung der Zusage seine ausreichende Eignung als Geschäftsführer unter Beweis gestellt hat. Bei der unternehmensbezogenen Probezeit steht im Vordergrund, dass das Unternehmen seine künftige wirtschaftliche Leistungsfähigkeit ausreichend beurteilen kann. Erst nach einer angemessenen Erprobungsphase lässt sich einschätzen, ob die zugesagten Versorgungsleistungen dauerhaft tragbar sind.
Hierbei wird geprüft, ob die dem GGF erteilte Zusage auch einem an dem Unternehmen unbeteiligten Geschäftsführer bei gleicher Ausgangslage ohne weitere Erprobung gegeben würde (sogenannter Fremdvergleich). Die Probezeit gilt für beherrschende und nicht beherrschende GGF. Eine Ausnahme kann bei echten, rein arbeitnehmerfinanzierten Entgeltumwandlungen bestehen, wenn die Gesellschaft regelmäßig nur ein geringes eigenes Finanzierungsrisiko trägt.
Für die persönliche Probezeit sind 2 bis 3 Jahre ausreichend. Im Einzelfall kann dieser Zeitraum kürzer ausfallen oder ganz entfallen. Beispielsweise, wenn der GGF vorher schon im Unternehmen oder bei einem Tochterunternehmen als Geschäftsführer tätig war.
Für die unternehmensbezogene Probezeit sind mindestens 5 Jahre erforderlich. Ausnahmen sind aber auch hier möglich. Bei einer Umfirmierung eines langjährig tätigen Unternehmens kann die Probezeit zum Beispiel kürzer ausfallen.
Bei möglichen Ausnahmen empfiehlt es sich allerdings, die steuerliche Anerkennung im Vorfeld durch einen Antrag auf verbindliche Auskunft zu klären. Dieser Antrag kann – in der Regel mit Hilfe des Steuerberaters – beim zuständigen Betriebsstätten-Finanzamt gestellt werden.
Entgeltumwandlung: Wann Probezeiten entfallen können
Die Anforderungen an Probe- und Wartezeiten gelten grundsätzlich auch bei Entgeltumwandlungen. Nach der neuen BFH-Rechtsprechung kann eine rein arbeitnehmerfinanzierte Zusage für einen GGF allerdings auch ohne Probezeit anerkannt werden. Dafür müssen folgende Voraussetzungen erfüllt sein:
- reine Arbeitnehmerfinanzierung: liegt vor, wenn die Gesellschaft kein signifikantes Risiko trägt, später doch mitfinanzieren zu müssen.
- angemessene Gesamtvergütung: Entscheidend ist unter anderem, ob das Gehalt inklusive bAV im Marktvergleich plausibel ist.
- Ausreichender Insolvenzschutz: da GGF in der Regel nicht unter den Schutz des Betriebsrentengesetzes fallen, rückt die privatrechtliche Sicherung – z. B. durch Verpfändung von Rückdeckungsmitteln – in den Vordergrund.
Weitere Details finden Sie in unserem Artikel „Entgeltumwandlung beim GGF: BFH erhöht die Anforderungen – Finanzierung und Insolvenzschutz im Fokus“.
Folgen bei Nichteinhaltung der Probezeiten
Wer die Probezeiten nicht einhält, wird erhebliche Konsequenzen spüren. Denn erhält ein Gesellschafter-Geschäftsführer eine Versorgungszusage ohne Einhalten der Probezeiten, wird diese als verdeckte Gewinnausschüttung (vGA) gewertet. Teilweise gehen dadurch die steuerlichen Vorteile bei Pensionszusagen und Unterstützungskassen verloren. Auch wenn die Probezeit im Nachgang erfüllt wurde, kann der Verstoß in der Regel nicht geheilt werden.
Handelt es sich um eine ausschließlich arbeitnehmerfinanzierte Zusage, kann eine steuerliche Anerkennung auch ohne Einhaltung von Probezeiten in Betracht kommen. Übernimmt der Arbeitgeber jedoch trotz Entgeltumwandlung wirtschaftliche Risiken, etwa durch hohe Garantiezinsen, schwer kalkulierbare Kapitalanlagen oder eine überhöhte Gesamtausstattung, geht der BFH von einer verdeckten Arbeitgeberfinanzierung aus. In diesen Fällen sind die Anforderungen an Erdienbarkeit und Probezeiten uneingeschränkt zu beachten. Verstöße führen regelmäßig zu einer vGA. Auch ein unzureichender Insolvenzschutz wird vom BFH als starkes Indiz gegen die Ernsthaftigkeit der Versorgungszusage gewertet und kann eine vGA auslösen.
Eine Aufteilung der Zusage in arbeitnehmer- und arbeitgeberfinanzierte Bestandteile lehnt der BFH ab.
Die Einhaltung der Probezeiten ist nur eines von mehreren Kriterien zur steuerlichen Anerkennung einer Versorgungszusage.