

Mehr aus der Unterstützungskasse machen: Mit der richtigen Auszahlungsstrategie
Dieselbe Versorgung, unterschiedliche Auszahlungsstrategien und mehrere Tausend Euro Unterschied im Netto-Ergebnis. Warum die Leistungsphase mindestens so gut geplant werden sollte wie die Ansparphase.
In der betrieblichen Altersversorgung (bAV) konzentriert sich die Beratung häufig auf den Vermögensaufbau. Verständlich: Schließlich begleiten Sie Ihre Kunden oft über viele Jahrzehnte beim Aufbau ihrer Altersversorgung. Doch spätestens vor dem Eintritt in den Ruhestand verändert sich die entscheidende Fragestellung:
Von „Wie baue ich eine möglichst hohe Versorgung auf?“ zu „Wie kann die Leistungsphase der bAV optimal gestaltet werden?“
Genau hier liegt besonders bei Unterstützungskassenversorgungen ein häufig unterschätztes Potenzial. Denn die Auszahlungsstrategie beeinflusst mehr als nur den Zeitpunkt, zu dem die Rente auf dem Konto Ihrer Kunden ankommt. Sie hat auch einen Einfluss auf die steuerliche Belastung, die Planbarkeit der Einkünfte, und die Absicherung der Familie.
Kurz gesagt: Die gleiche Versorgung kann – je nach Auszahlungsoption – zu sehr unterschiedlichen Ergebnissen führen.
Flexible Auszahlungsoptionen mit der Canada Life Unterstützungskasse
Bei der Canada Life Europe Unterstützungskasse e. V. stehen Ihren Kunden mehrere Auszahlungswege zur Verfügung. So finden Ihre Kunden die Auszahlungsform, die am besten zu ihrer Situation passt.
- lebenslang garantierte Rente
- vollständige Kapitalauszahlung zum Rentenbeginn
- Auszahlung des Kapitals in bis zu 10 gleichbleibenden Jahresraten
Ausgezeichnete Qualität, die überzeugt:
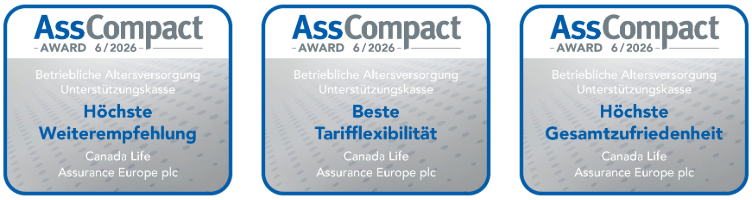
Höchstwerte bei Gesamtzufriedenheit, Weiterempfehlung und Tarifflexibilität.
Auch in diesem Jahr erhält Canada Life im AssCompact Award in der Kategorie „Unterstützungskasse“ Bestnoten.
Die Ratenzahlung als zusätzliche Gestaltungsoption
Die Kapitalauszahlung bietet sofortige Verfügbarkeit des Kapitals, die Rente planbare, regelmäßige Einnahmen und kann im Vergleich zur Einmalzahlung auch steuerliche Vorteile bieten.
Mit der Ratenzahlung bietet die Canada Life Europe Unterstützungskasse e.V. eine individuelle Gestaltung der Kapitalauszahlung an, mit der die versorgungsberechtigte Person die Auszahlung deutlich flexibel gestalten kann. Ihre Kunden können bestimmen, in wie vielen Raten das Kapital ausgezahlt werden soll – ob in 2, 3 oder in bis zu 10 jährlichen Raten.
Steuerliche Effizienz als überzeugendes Beratungsargument
Ein zentraler Vorteil der Ratenzahlung liegt in ihrer steuerlichen Wirkung. Leistungen aus der Unterstützungskasse werden erst bei Auszahlung besteuert – entscheidend ist also, wann die Beträge tatsächlich zufließen.
Bei einer Kapitalauszahlung entsteht durch die Bündelung der Leistung in einem Jahr häufig eine hohe Steuerprogression, die trotz der in der Regel gegebenen Anwendbarkeit der Fünftelregelung zu einer spürbaren Mehrbelastung führen kann.
Die Ratenzahlung setzt genau hier an:
Durch die Verteilung der Auszahlung über mehrere Jahre wird die Steuerlast geglättet. In vielen Fällen kann dies zu einer deutlich gleichmäßigeren und insgesamt geringeren Besteuerung führen.
Gerade bei höheren Versorgungsleistungen kann sich daraus schnell ein Vorteil in Höhe mehrerer Tausend Euro ergeben – ein Argument, das unmittelbar verständlich und greifbar ist.
Ein Beispiel: Wie die Ratenzahlung zu mehr Netto führt
Ein verheiratetes Ehepaar (Geburtsjahre 1957 und 1958) verfügt im Ruhestand über Renteneinkünfte von zusammen 45.000 € im Jahr. Zusätzlich wird zum Rentenbeginn eine Kapitalleistung aus einer Unterstützungskasse fällig.
| Kapitalleistung der Unterstützungskasse | Nach Steuern bei Einmalzahlung (mit Fünftelregelung) | Nach Steuern bei Ratenzahlung (über 10 Jahre) | Unterschied |
|---|---|---|---|
| Fall 1: 100.000 € | 73.790 € | 78.080 € | + 4.290 € (5,81 %) |
| Fall 2: 250.000 € | 172.994 € | 186.500 € | + 13.506 € (7,81 %) |
| Fall 3: 300.000 € | 204.679 € | 221.740 € | + 17.061 € (8,34 %) |
| Fall 4: 400.000 € | 265.191 € | 290.880 € | + 25.689 € (9,69 %) |
Die Beispiele zeigen, dass der finanzielle Unterschied oft mehrere Tausend Euro beträgt.
Freie Vererbbarkeit – Sicherheit für Ihre Kunden
Neben steuerlichen Überlegungen ist die Absicherung der Familie für Viele ein zentraler Aspekt. Anders als bei einer lebenslangen Rentenzahlung ist bei der ratierlichen Auszahlung der zugesagten Kapitalleistung die Auszahlungsdauer von Beginn an festgelegt. Verstirbt die versorgungsberechtigte Person während der Auszahlungsphase, werden die noch ausstehenden Raten bis zum Ablauf der gewählten Auszahlungsdauer an die Erben ausgezahlt; die Zahlung erfolgt steuerlich als nachträglicher Arbeitslohn der verstorbenen Person. Damit ist die Anwartschaft auf die verbleibenden Raten im Todesfall vererblich – ein Unterschied zur klassischen Verrentung, bei der die Leistungen an die Lebensdauer, eine etwaige Rentengarantiezeit oder die engen Hinterbliebenenkriterien der betrieblichen Altersversorgung gebunden sind.
Der wahre Mehrwehrt einer Versorgungsleistung zeigt sich erst in der Leistungsphase. Die Ratenzahlung bietet hier eine intelligente Lösung zwischen Kapitalauszahlung und lebenslanger Rente. Sie verbindet Flexibilität, steuerliche Effizienz und Hinterbliebenenschutz zu einer ausgewogenen Gesamtlösung.