

ETFs in der bAV: Kapitalmarktchancen gezielt nutzen
MSCI World, S&P 500 oder Emerging Markets: ETFs sind heute für viele Anleger ein wichtiger Baustein des langfristigen Vermögensaufbaus. Doch wie passen passive Indexfonds zu den besonderen Anforderungen der betrieblichen Altersversorgung? Wir zeigen Ihnen warum ETFs auch in der bAV interessante Chancen bieten und wie flexible Garantieniveaus helfen, für jeden Kunden die passende Anlagestrategie zu finden.
Attraktive Kapitalmarktchancen, breite Streuung, transparente Anlagestrukturen und vergleichsweise niedrige Kosten: ETFs sind in den letzten Jahren immer beliebter geworden. Sie folgen einem einfachen Ansatz: Statt gezielt einzelne Wertpapiere auszuwählen, bilden sie die Entwicklung eines fest definierten Index nach. John C. Bogle, Gründer der Investmentgesellschaft Vanguard, brachte diesen Gedanken sinngemäß so auf den Punkt: „Suchen Sie nicht die Nadel im Heuhaufen. Kaufen Sie einfach den Heuhaufen.“
Auch in der betrieblichen Altersversorgung (bAV) rücken die passiven Indexfonds zunehmend in den Fokus. Schließlich bietet die bAV Rahmenbedingungen, die grundsätzlich gut zu ETF-Investments passen: lange Anlagezeiträume, kontinuierliche Beiträge und starke Förderbausteine durch Staat und Arbeitgeber.
Allerdings funktioniert die bAV nicht nach den Logiken eines Privatdepots. Es geht um eine langfristige, oft auf Jahrzehnte angelegte Vorsorgestrategie, die Renditechancen und gleichzeitig Sicherheit schaffen muss. Viele Menschen verlassen sich auf die Stabilität ihrer Betriebsrente, und die muss auch gegeben sein, wenn es kurz vor Rentenbeginn an den Märkten mal turbulenter zugeht.
Passende Strategien für unterschiedliche Zielgruppen
Renditechancen und Garantien sind deshalb in der bAV kein Gegensatz, sondern müssen passend miteinander verbunden werden. Arbeitnehmer, Führungskräfte und Geschäftsführer-Gesellschafter haben oftmals unterschiedliche Anforderungen an Mindestgarantie und Renditeerwartungen.
Mehr als 85 % der befragten Versicherungsmakler halten deshalb variable Garantien und flexible Anlagemöglichkeiten für wichtige Merkmale moderner bAV-Konzepte. Das zeigt eine Umfrage von Heute & Morgen im Auftrag von Canada Life:

Renditechancen mit Sicherheit kombinieren
Mit dem GENERATION business plus schaffen wir für genau diese Balance.
Seit über 20 Jahren ist der UWP-Fonds in der bAV das Herzstück unserer Anlagestrategie. Er ist ein aktiv gemanagter Mischfonds und kombiniert eine Wertentwicklung von 4,9 % p.a. seit Auflegung mit einer Garantie von mindestens 90 %. Eine gute Balance also aus Renditechancen und Sicherheit.
Wer seine Aktienquote noch erhöhen möchte und weniger Garantie benötigt, kann bis zu 30 % seiner Beiträge in ausgewählte Fonds investieren, darunter auch 14 ETFs. Die Höhe der möglichen ETF-Beimischung orientiert sich dabei am gewählten Garantieniveau.
Dadurch lassen sich unterschiedliche Anlagestrategien abbilden – von 100 %-UWP über gezielte ETF-Beimischung bis hin zu einem stärkeren ETF-Fokus.
Die wichtigsten Punkte zum GENERATION business plus im Überblick:
– frei wählbares Garantieniveau zwischen 60 % und 90 %
– Steuerung der Garantie über den Anteil des UWP-Fonds
– bis zu 30 % der Beiträge können außerhalb des UWP-Fonds investiert werden
– Auswahl aus zahlreichen Fonds und 14 ETFs
– Fondswechsel innerhalb der freien Fondsauswahl jederzeit möglich
– Garantieanteil kann im Vertragsverlauf erhöht werden
Aktien-ETFs können in der bAV die Renditechancen durch eine noch höhere Aktienquote erhöhen.
ETFs als zusätzlicher Renditehebel in der bAV
Die betriebliche Altersversorgung verfügt dabei über einen entscheidenden Vorteil: Zeit.
Zwischen Vertragsabschluss und Renteneintritt liegen häufig mehrere Jahrzehnte. Dieser lange Anlagehorizont, in Verbindung mit kontinuierlichen Beiträgen über alle Marktphasen hinweg, kann dazu beitragen, kurzfristige Schwankungen besser auszugleichen und die langfristigen Ertragschancen der Kapitalmärkte zu nutzen.
Hinzu kommen die besonderen Fördermechanismen der bAV. Steuerliche Vorteile, mögliche Sozialversicherungsersparnisse und Arbeitgeberzuschüsse unterstützen den Vermögensaufbau zusätzlich. Entwickelt sich die Kapitalanlage langfristig positiv, können auch diese Förderungen ihre Wirkung über viele Jahre hinweg voll entfalten.
Für jede Kundengruppe geht es immer darum, die richtige Balance aus Renditechancen und Sicherheit zu finden.
Für jede Zielgruppe die passende Anlagestrategie
1. Arbeitnehmer – ETFs als gezielte Ergänzung
Wie könnte beispielsweise eine Anlagestrategie für Ihr Kollektivgeschäft aussehen? Bei Versorgungen über Entgeltumwandlung werden in der Praxis häufig Garantieniveaus von mindestens 80 % gewählt. Die Renditechancen des UWP-Fonds könnten zum Beispiel mit einem MSCI-World ETF als Ergänzung gezielt ausgebaut werden.
Portfolio 1:
- 90 % UWP-Fonds
- 10 % ishares MSCI World SRI ETF
- Mindestens 80 % Beitragsgarantie
2. Geschäftsführer-Gesellschafter – ETFs als Renditeturbo
Bei Gesellschafter-Geschäftsführern, Selbstständigen oder vollständig arbeitgeberfinanzierten Versorgungen kann auch eine niedrigere Garantie gewählt werden. Bei einem Garantieniveau von 60 % können bis zu 30 % der Beiträge in ETFs investiert werden. So lässt sich die Aktienquote gezielt erhöhen.
Portfolio 2:
- 70 % UWP-Fonds
- 30 % ishares MSCI World SRI ETF
- Mindestens 60 % Beitragsgarantie
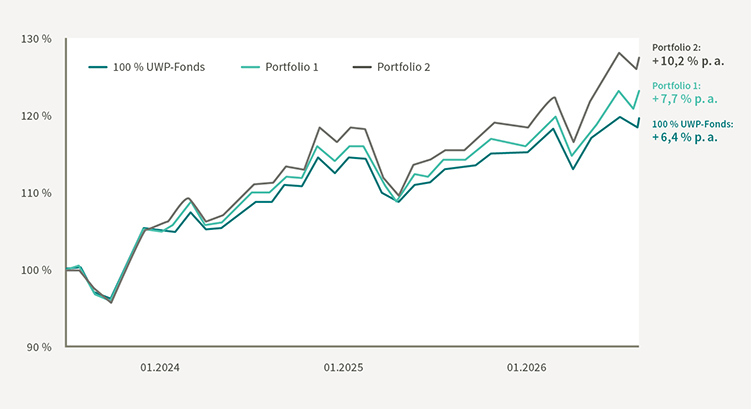
So hätten sich die Portfolios in den letzten 3 Jahren entwickelt:
Hinweis: Vergangene Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Dies ist keine Anlegeberatung, Zeitraum: 06.08.2023 bis 05.08.2026
Der UWP-Fonds hatte in den letzten 3 Jahren eine durchschnittliche Wertsteigerung von 6,4 % pro Jahr. Die ETF-Beimischungen hätten die Performance zusätzlich erhöht.
Beratung einfach und transparent gestalten
Mit dem Portfolio-Generator für GENERATION business plus können Sie unterschiedliche Anlagestrategien individuell zusammenstellen und deren historische Entwicklung anschaulich darstellen.
So lassen sich Chancen, Risiken und Garantien transparent erläutern und gemeinsam mit dem Kunden passende Vorsorgelösungen entwickeln.
Fazit
ETFs bieten attraktive Renditechancen, breite Diversifikation und oftmals geringe Kosten. Auch in der bAV können sie eine intelligente Ergänzung zum UWP-Fonds sein. Der entscheidende Punkt ist aber nicht die Auswahl eines bestimmten Index. Vielmehr geht es darum, Kapitalmarktchancen so einzusetzen, dass sie zur jeweiligen Kundensituation passen und das passende Maß an Sicherheit bieten.
Hinweis: Kapitalmarktanlagen sind mit Risiken verbunden. Vergangene Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu. Dieser Beitrag ersetzt keine individuelle Beratung und stellt keine Anlegeberatung dar.